Receita: Taxa Real Ex-Post — Selic × IPCA
Em agosto de 2026 o IPCA marcou −0,32% enquanto a Selic acumulava 1,09% no mês — dinheiro parado no CDI rendeu quase 10% acima da inflação em 12 meses. Mas quanto rendeu de verdade, mês a mês, descontada a corrosão dos preços? Esta receita combina IPCA e Selic do SGS/BCB para calcular a taxa real ex-post. Só bcb-sgs-fetcher + Polars (+ Altair para o gráfico).
O que você vai ver
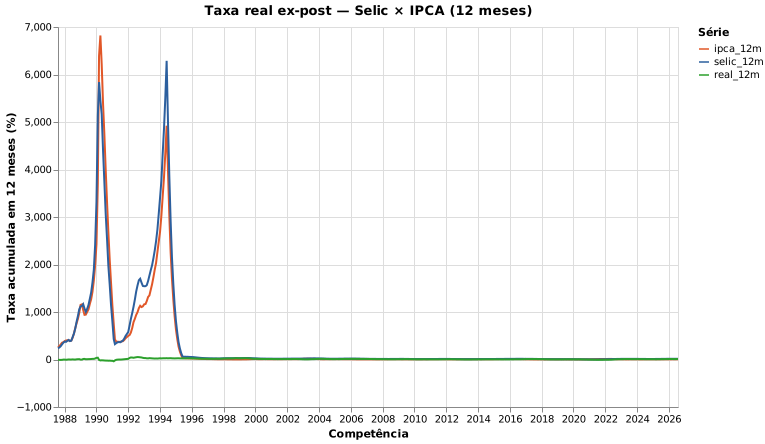
Três curvas em 12 meses: IPCA acumulado, Selic acumulada e a taxa real ex-post — o poder de compra que o juro nominal realmente entregou.
Setup
quantilica install bcb-sgs
uv add bcb-sgs-fetcher polars altair --index https://index.quantilica.com/simple/
A receita
from bcb_sgs_fetcher.data import SgsDataClient
import polars as pl

IPCA_SERIE = 433    # IPCA — variação mensal (% a.m.)
SELIC_SERIE = 4390  # Selic — acumulada no mês (% a.m.)


def fetch(client: SgsDataClient, series_id: int, name: str) -> pl.DataFrame:
    points = client.fetch_series_data(series_id)
    rows = [(p.date, p.value) for p in points if p.value is not None]
    return (
        pl.DataFrame({"date": [d for d, _ in rows], name: [float(v) for _, v in rows]})
        .with_columns(pl.col("date").cast(pl.Date))
        .sort("date")
    )


def acum12(expr: pl.Expr) -> pl.Expr:
    """Fator acumulado de (1 + taxa/100) nos últimos 12 meses, em %."""
    log_cum = ((1 + expr / 100).log()).cum_sum()
    return (log_cum - log_cum.shift(12)).exp().sub(1).mul(100)


with SgsDataClient(timeout=60) as client:
    ipca = fetch(client, IPCA_SERIE, "ipca_m")
    selic = fetch(client, SELIC_SERIE, "selic_m")

painel = (
    ipca.join(selic, on="date", how="inner")
    .sort("date")
    .with_columns(
        (((1 + pl.col("selic_m") / 100) / (1 + pl.col("ipca_m") / 100)) - 1)
        .mul(100)
        .alias("real_m"),
        acum12(pl.col("ipca_m")).alias("ipca_12m"),
        acum12(pl.col("selic_m")).alias("selic_12m"),
    )
    .with_columns(
        (
            (1 + pl.col("selic_12m") / 100) / (1 + pl.col("ipca_12m") / 100) - 1
        )
        .mul(100)
        .alias("real_12m"),
    )
)

print(painel.select("date", "ipca_m", "selic_m", "real_12m").tail(6))
Na execução de referência (2026-09-28, 481 competências), a cauda do painel foi:
┌────────────┬────────┬─────────┬───────────┐
│ date       ┆ ipca_m ┆ selic_m ┆ real_12m  │
│ 2026-04-01 ┆ 0.67   ┆ 1.09    ┆ 10.000601 │
│ 2026-05-01 ┆ 0.58   ┆ 1.07    ┆ 9.574739  │
│ 2026-06-01 ┆ 0.16   ┆ 1.12    ┆ 9.683952  │
│ 2026-07-01 ┆ 0.07   ┆ 1.22    ┆ 9.827104  │
│ 2026-08-01 ┆ -0.32  ┆ 1.09    ┆ 9.982324  │
└────────────┴────────┴─────────┴───────────┘
Janela terminada em 2026-08: IPCA acumulado em 12 meses de 4,22%, Selic acumulada de 14,63% e taxa real ex-post de 9,98% — conferida por cálculo independente (produto direto dos 12 fatores mensais).
O que está acontecendo
A identidade é a equação de Fisher ex-post, em fatores mensais:
1 + r = (1 + i) / (1 + π)
onde i é a Selic do mês e π o IPCA do mês. O acumulado em 12 meses não é a soma das taxas mensais — é o produto dos fatores, calculado aqui via soma de logaritmos (acum12), numericamente estável para janelas longas. A mesma matemática de juros compostos sustenta o Cálculo de Retornos de Renda Fixa.
Pegadinhas
- Série 11 não serve aqui. A série 11 (Selic meta) é diária na API SGS — juntá-la direto com o IPCA mensal dá join vazio. O par mensal correto é 433 × 4390 (Selic acumulada no mês). Para análise diária, use a estratégia retroativa ano a ano do fetcher (
frequency_acronym="D"). - As duas séries começam em datas diferentes. O
join(..., how="inner")alinha só as competências comuns (481 na execução de referência); os 12 primeiros meses ficam semreal_12m(shift(12)→ nulo) e são descartados do gráfico comdrop_nulls. - Revisões do BCB. Valores mensais podem ser republicados; rode de novo e compare — o manifesto SHA-256 do fetcher detecta mudança silenciosa (ver Proveniência).
Variações
- Taxa real ex-ante: troque o IPCA realizado pela expectativa Focus (
bcb-sgs series search "expectativa") e obtenha o juro real esperado pelo mercado. - Janela longa: filtre
painela partir de 2003 para estudar o ciclo completo de queda da taxa real (de ~10% para ~2% e de volta). - Em PostgreSQL: carregue as séries com
bcb-sgs-sqle computereal_12mnuma view wide-pivot do catálogo.
Veja também
- bcb-sgs-fetcher — extração de séries do SGS
- Cálculo de Retornos de Renda Fixa — a matemática
- Análise Econômica Multi-Fonte — IPCA + Tesouro + RAIS